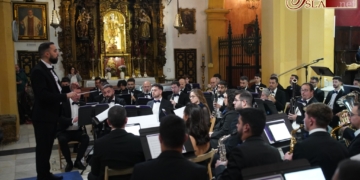
El Ayuntamiento de San Fernando destinará un total de 90.000 euros a las subvenciones por concurrencia competitiva destinadas a la promoción de la música dentro de la Convocatoria de Ayudas Culturales 2026, una línea de apoyo con la que el Gobierno municipal respalda la actividad que desarrollan las entidades, agrupaciones y asociaciones musicales de la ciudad. Una cuantía que se viene repitiendo en los últimos años y que se congela desde el 2020 cuando no se convocó y esa misma cuantía se incorporó haciéndose el doble en 2021.
Además esta subvención se convoca a final del mes de agosto cuando las bandas, entidades y asociaciones musicales aún no han cobrado la totalidad de la cuantía económica asociada a esta misma subvención del año 2025. En este sentido, entre las entidades beneficiarias de la convocatoria de 2025 se encuentran la Asociación Cultural Musical Manuel Moreno, Asociación Musical Cultural San José, Sociedad Filarmónica de San Fernando, Asociación Cultural Banda de Música Jesús Nazareno, Asociación Cultural Musical San José Artesano, Asociación Banda de Música Ciudad de San Fernando, A.C. Maestro Agripino Lozano, Asociación Cultural Virgen de las Lágrimas y Asociación Cultural Musical CC.TT. Jesús Despojado.

Estas ayudas tienen como objetivo contribuir al equilibrio financiero de las entidades beneficiarias y favorecer la continuidad de su actividad, teniendo en cuenta la importante función social y cultural que desempeñan. Al mismo tiempo, permiten mejorar el desarrollo de sus actuaciones y la formación y capacitación de las personas que integran estas formaciones, repercutiendo directamente en el conjunto de la ciudadanía.
La convocatoria contempla entre los criterios de valoración aspectos como la trayectoria y antigüedad de las formaciones musicales, entendiendo que estos elementos reflejan su implantación social, estabilidad organizativa y capacidad para mantener una actividad cultural sostenida en el tiempo.
Comparativa con la de 2025: Mantiene cuantía pero introduce un límite individual de 22.500 euros, recalibra a la baja la puntuación de los proyecto y blinda la representatividad en el pago único
La convocatoria de este 2026 sigue manteniendo, por sexto año consecutivo, la cuantía de 90.000 euros destinada a estas formaciones musicales. Pero tiene algunas novedades que resumimos en el siguiente cuadro:
| Parámetro / Aspecto | Convocatoria 2025 | Convocatoria 2026 (Novedad) | Impacto / Relevancia Informativa |
|---|---|---|---|
| Dotación presupuestaria total | 90.000,00 € | 90.000,00 € | Se mantiene congelada la partida económica global. |
| Límite máximo por entidad | Sin tope específico fijado | Tope máximo del 25% (22.500,00 €) | Evita que una sola formación acapare la mayor parte de los fondos y garantiza reparto plural. |
| Redistribución de excedentes | No contemplada expresamente | Se redistribuye proporcionalmente entre las no topadas | Si una entidad supera el 25%, el sobrante pasa al resto de solicitantes. |
| Escala de baremación total | Hasta 316 puntos | Hasta 100 puntos (sistema centesimal) | Simplificación y reponderación completa de todos los criterios. |
| Mínimo exigido en Conciertos | 2 conciertos mínimos (20 ptos.) | 2 conciertos mínimos (15 ptos.) | Mantiene la obligatoriedad social, pero ajusta su peso porcentual. |
| Antigüedad exigida a la banda | Anterior al 31/12/2022 | Anterior al 31/12/2023 | Actualización de la ventana temporal de acreditación. |
| Régimen de pago | Posibilidad de fraccionamiento en dos plazos | Pago anticipado único del 100% | Mayor agilidad de tesorería para las formaciones musicales. |
Es por ello que son tres los aspectos más importantes que se modifican: el límite máximo del 25% -tope por formación-, la transformación del total del baremo de puntuación y el régimen de abono de la subvención. Los detallamos a continuación:
Introducción del límite máximo del 25% (Tope por formación)
En las bases de 2025 no existía una cláusula de limitación porcentual por beneficiario, de modo que el reparto dependía exclusivamente del coeficiente de puntos directos sobre el total de puntos presentados.
Para 2026 (Base 4.2), se introduce un tope estricto del 25% del crédito total (máximo de 22.500 € por entidad). En caso de que los puntos de una entidad dieran derecho a una cantidad superior, el sobrante se redistribuirá de forma automática y proporcional entre las agrupaciones que no hayan alcanzado dicho límite.
Transformación total del baremo de puntuación (De 316 a 100 puntos)
El baremo ha sido completamente reestructurado, pasando de un sistema disperso de hasta 316 puntos a una escala porcentual base 100 dividida en dos bloques equilibrados:
- Bloque 1: Fomento de la formación musical y logística (Máx. 40 puntos en 2026 vs. 185 puntos en 2025)
- Acciones formativas: Pasa de un máximo de 50 puntos a un máximo de 10 puntos (máximo 2 acciones de 5 ptos. cada una).
- Instalaciones y sede: Pasa de un máximo de 35 puntos a 10 puntos (1 sola acción).
- Mantenimiento/reparación de instrumentos y uniformidad: Pasa de 50 puntos a 10 puntos (máximo 2 acciones de 5 ptos.).
- Número de componentes: Pasa de 50 puntos a 10 puntos (escalado: de 30 a 50 componentes = 3 ptos.; de 51 a 70 componentes = 6 ptos.; más de 71 componentes = 10 ptos.).
- Bloque 2: Promoción musical de la ciudad (Máx. 60 puntos en 2026 vs. 131 puntos en 2025)
- Conciertos para la ciudadanía: Pasa de un tope de 75 puntos a 45 puntos. Se mantiene el mínimo obligatorio de 2 conciertos (15 ptos.) y un concierto adicional (30 ptos.).
- Certámenes, festivales y concursos: Pasa de 40 puntos a un tope de 10 puntos (máx. 2 acciones entre organizar y/o participar).
- Grabaciones sonoras y difusión audiovisual: Pasa de 16 puntos a 5 puntos (máx. 1 acción).
Régimen de abono de la subvención
En 2025, la redacción contemplaba la posibilidad de pago fraccionado en dos plazos según el plan de disposición de fondos de Tesorería. En 2026 (Base 12), se explicita con mayor claridad el abono anticipado de hasta el 100% de la ayuda tras la resolución definitiva, sin necesidad de constituir garantía previa, supeditado a la justificación final antes del 15 de noviembre de 2026.